Domain raketenangriff.de kaufen?
Wir ziehen mit dem Projekt
raketenangriff.de um.
Sind Sie am Kauf der Domain
raketenangriff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain raketenangriff.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Kunst als Gefahr fr die 'ffentliche Sicherheit' und 'ffentliche Ordnung', Fachbücher von Jana Helena RöttigDeutsch. Seit der Weimarer Republik wird die polizei- und später auch ordnungsrechtliche Generalklausel häufig als Rechtsgrundlage für ein staatliches Einschreiten gegen Künstler herangezogen. In Theorie und Praxis treffen hierbei die drei Kernbegriffe dieser Arbeit aufeinander: Kunst sowie die Schutzgüter der öffentlichen Sicherheit und öffentlichen Ordnung. In den Blick genommen wird hier sowohl die zeitgenössische Auslegung und Anwendung der drei Kernbegriffe als auch ihr jeweiliges Verhältnis zueinander. Neben den zeitgenössischen Ansichten aus Rechtsprechung und Literatur werden insbesondere Praxisbeispiele aus unterschiedlichen Kunstgenres analysiert. Für die Zeit seit der Weimarer Republik zeigt sich trotz der Liberalisierung gesellschaftlicher Ansichten keine klare Tendenz in Bezug auf das Einschreiten gegen Kunst zum Schutz der öffentlichen Sicherheit oder öffentlichen Ordnung. Zusätzlich deutet sich im digitalen Raum eine private Gefahrenabwehr im Bereich der Kunst an.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Bundestagsausschuss für Verteidigung 03: Der Ausschuss für Fragen der europäischen Sicherheit, S, Sachbücher von Burkhard KösterDer dritte Band der Reihe "Der Bundestagsausschuss für Verteidigung und seine Vorläufer" bietet einen umfassenden Einblick in die frühe Phase der deutschen Wiederbewaffnung. Herausgegeben vom Zentrum für Militärgeschichte und Sozialwissenschaften der Bundeswehr (ZMSBw), richtet sich dieses Werk an Fachleute und Interessierte aus den Bereichen Politikwissenschaft, Militärgeschichte, Sozialwissenschaft, Zeitgeschichte und Biografieforschung. Die enthaltenen Sitzungsprotokolle, die von September 1954 bis Juli 1955 reichen, dokumentieren entscheidende Themen wie die NATO-Mitgliedschaft der Bundesrepublik, den Aufbau der Bundeswehr sowie Aspekte der inneren Führung und der Kriegsdarstellung. Diese Dokumente sind von historischer Bedeutung, da sie die ersten eigenständigen Entscheidungen der Bundesregierung, des Bundesrates und des Bundestages im Bereich der Verteidigungs- und Sicherheitspolitik festhalten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
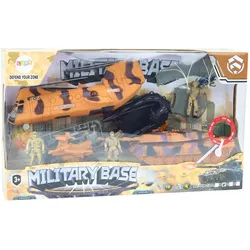
Militär-SetDas Militär-Set ist ein spannendes Spielzeug, das speziell für Kinder ab 3 Jahren entwickelt wurde. Es bietet eine Vielzahl von Möglichkeiten für kreatives Spielen und fördert die Fantasie. Mit einem ansprechenden Design in Braun, Schwarz und Grau, das an militärische Tarnmuster erinnert, zieht es die Aufmerksamkeit der kleinen Abenteurer auf sich. Das Set besteht aus robustem Kunststoff und ist für den Batteriebetrieb ausgelegt, was zusätzliche Interaktivität ermöglicht. Es ist ideal für Rollenspiele und fördert die motorischen Fähigkeiten sowie die soziale Interaktion. Sicherheit hat oberste Priorität, daher sind alle Teile so gestaltet, dass sie für Kinder sicher sind, wobei auf die Erstickungsgefahr durch kleine Teile hingewiesen wird. - Fantasieanregendes Design mit Tarnmustern - Robust und langlebig aus Kunststoff gefertigt - Fördert motorische Fähigkeiten und soziale Interaktion - Batteriebetrieb für zusätzliche Interaktivität.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
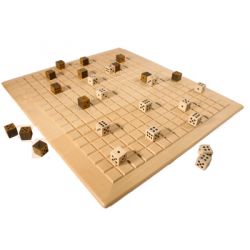
Giseh Verlag Mojave - Angriff ist die beste Verteidigung 255251Mojave - Angriff ist die beste Verteidigung Bei Mojave erinnern Spielbrett und Spielaufbau nicht umsonst an Schach: Ziel ist es, die Würfel des Gegners zu schlagen. Dabei wird ein Würfel um die Anzahl an Feldern gekippt, die seine oben liegende Au92,28 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Öffentliche Sicherheit in Gefahr?, Sachbücher von Stefan GoertzDas Sachbuch "Öffentliche Sicherheit in Gefahr?" von Kohlhammer behandelt die aktuellen und zukünftigen Bedrohungen für die öffentliche Sicherheit in Deutschland. In einer Zeit, in der die Diskussion über Sicherheitspolitik intensiver denn je geführt wird, beleuchtet der Autor Stefan die Vielzahl an Gefahren, die von Extremismus, Terrorismus, organisierter Kriminalität, Cyberattacken und Desinformationskampagnen ausgehen. Die Analyse umfasst sowohl alte als auch neue Akteure, die die Sicherheit der Bundesrepublik gefährden, und thematisiert die besorgniserregenden Entwicklungen, die durch den Ukrainekrieg verstärkt wurden. Der Autor zeigt auf, wie sich die Bedrohungen in ihrer Qualität verändert haben und welche Rolle verschiedene Gruppen, wie Rechtsextremisten und Islamisten, dabei spielen. Dieses Buch bietet eine fundierte und umfassende Perspektive auf die Herausforderungen, vor denen die Gesellschaft steht, und regt zur kritischen Auseinandersetzung mit dem Thema an.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst als Gefahr fr die 'ffentliche Sicherheit' und 'ffentliche Ordnung', Fachbücher von Jana Helena RöttigDeutsch. Seit der Weimarer Republik wird die polizei- und später auch ordnungsrechtliche Generalklausel häufig als Rechtsgrundlage für ein staatliches Einschreiten gegen Künstler herangezogen. In Theorie und Praxis treffen hierbei die drei Kernbegriffe dieser Arbeit aufeinander: Kunst sowie die Schutzgüter der öffentlichen Sicherheit und öffentlichen Ordnung. In den Blick genommen wird hier sowohl die zeitgenössische Auslegung und Anwendung der drei Kernbegriffe als auch ihr jeweiliges Verhältnis zueinander. Neben den zeitgenössischen Ansichten aus Rechtsprechung und Literatur werden insbesondere Praxisbeispiele aus unterschiedlichen Kunstgenres analysiert. Für die Zeit seit der Weimarer Republik zeigt sich trotz der Liberalisierung gesellschaftlicher Ansichten keine klare Tendenz in Bezug auf das Einschreiten gegen Kunst zum Schutz der öffentlichen Sicherheit oder öffentlichen Ordnung. Zusätzlich deutet sich im digitalen Raum eine private Gefahrenabwehr im Bereich der Kunst an.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Bundestagsausschuss für Verteidigung 03: Der Ausschuss für Fragen der europäischen Sicherheit, S, Sachbücher von Burkhard KösterDer dritte Band der Reihe "Der Bundestagsausschuss für Verteidigung und seine Vorläufer" bietet einen umfassenden Einblick in die frühe Phase der deutschen Wiederbewaffnung. Herausgegeben vom Zentrum für Militärgeschichte und Sozialwissenschaften der Bundeswehr (ZMSBw), richtet sich dieses Werk an Fachleute und Interessierte aus den Bereichen Politikwissenschaft, Militärgeschichte, Sozialwissenschaft, Zeitgeschichte und Biografieforschung. Die enthaltenen Sitzungsprotokolle, die von September 1954 bis Juli 1955 reichen, dokumentieren entscheidende Themen wie die NATO-Mitgliedschaft der Bundesrepublik, den Aufbau der Bundeswehr sowie Aspekte der inneren Führung und der Kriegsdarstellung. Diese Dokumente sind von historischer Bedeutung, da sie die ersten eigenständigen Entscheidungen der Bundesregierung, des Bundesrates und des Bundestages im Bereich der Verteidigungs- und Sicherheitspolitik festhalten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Militär-SetDas Militär-Set ist ein spannendes Spielzeug, das speziell für Kinder ab 3 Jahren entwickelt wurde. Es bietet eine Vielzahl von Möglichkeiten für kreatives Spielen und fördert die Fantasie. Mit einem ansprechenden Design in Braun, Schwarz und Grau, das an militärische Tarnmuster erinnert, zieht es die Aufmerksamkeit der kleinen Abenteurer auf sich. Das Set besteht aus robustem Kunststoff und ist für den Batteriebetrieb ausgelegt, was zusätzliche Interaktivität ermöglicht. Es ist ideal für Rollenspiele und fördert die motorischen Fähigkeiten sowie die soziale Interaktion. Sicherheit hat oberste Priorität, daher sind alle Teile so gestaltet, dass sie für Kinder sicher sind, wobei auf die Erstickungsgefahr durch kleine Teile hingewiesen wird. - Fantasieanregendes Design mit Tarnmustern - Robust und langlebig aus Kunststoff gefertigt - Fördert motorische Fähigkeiten und soziale Interaktion - Batteriebetrieb für zusätzliche Interaktivität.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
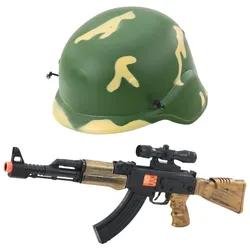
Militär Set Militär Gewehr Sound Helm mit GummibandMILITÄRHELM + GEWEHR-SET Dieses Militärset ist perfekt für junge Soldaten- und Militärabenteuer-Fans. Es enthält einen Militärhelm mit Gummiband für sicheren und bequemen Sitz sowie ein realistisches Spielzeuggewehr. Die Waffe ist einem echten Vorbild nachempfunden – Details, Form und Farben machen das Spielen noch spannender. Beim Betätigen des Abzugs erzeugt das Gewehr mechanische Geräusche, die den realistischen Eindruck verstärken und Kinder in die Welt spannender Missionen entführen. Dank der robusten Konstruktion und der Verwendung sicherer Materialien garantiert das Set stundenlangen Spielspaß. Es wurde nicht nur für Unterhaltung, sondern auch für die kindliche Entwicklung entwickelt. Armeespielen fördert die Fantasie, Kreativität und motorische Koordination. Es ist ein hervorragendes Geschenk – das Set eignet sich perfekt für Einzel- und Gruppenspiele und bietet Kindern unvergessliche Erlebnisse und Nervenkitzel. SPEZIFIKATIONEN: Gewehrmaße: 54 x 22 x 4 cm Helmmaße: 20 x 20 x 13,5 cm Merkmale: Das Gewehr erzeugt mechanische Geräusche beim Betätigen des Abzugs. Helm: Mit Gummiband, das ihn am Kopf des Kindes hält. Material: Hochwertiger Kunststoff Farben: Camouflage (Helm), Holzimitat und Schwarz (Gewehr) SET-INHALT: Tarnhelm mit Gummiband Spielzeuggewehr mit Sound Dekorative Elemente imitieren das realistische Aussehen der Waffe.5,18 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Waffen nieder oder Waffen liefern?, Fachbücher von Irina Spiegel, Astrid HackelDie Waffen nieder. lautet der Titel des berühmten Romans von Bertha von Suttner. Als erste Frau, die 1905 mit dem Friedensnobelpreis ausgezeichnet wurde, verband die Publizistin und Aktivistin ihren Kampf gegen Krieg und Militarismus mit einer Kritik an Klerikalismus, Nationalismus und Antisemitismus, aber auch mit friedenspädagogischen und frauenpolitischen Forderungen. Wie blicken wir heute angesichts von wieder erstarkendem Militarismus und Nationalismus weltweit auf das friedenspolitische Engagement Bertha von Suttners? Was können wir von ihr lernen und vor welchen spezifischen Herausforderungen stehen wir, wenn es um Fragen der Prävention und Beilegung von Kriegen geht? Der Sammelband verbindet Beiträge der Suttner-Forschung mit wissenschaftlich und praktisch informierten Perspektiven auf unsere von zahlreichen Kriegen, Krisen und Konflikten geprägte Gegenwart.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.